Haushaltsbuch führen: So klappt es im Alltag
Wie ihr in fünf Schritten anfangt, welche Kategorien sinnvoll sind, was Haushalte im Schnitt ausgeben und worin sich Papier, Tabelle und App unterscheiden.
 Von Johsam Muhandale Kea, Gründer von BonbarStand:
Ein Ratgeber von Bonbar – wir entwickeln die Haushaltsbuch-App Bonbar. Die Zahlen stammen vom Statistischen Bundesamt; alle Quellen stehen unten.
Kurz gesagt
Ein Haushaltsbuch ist eine laufende Aufstellung aller Einnahmen und Ausgaben eines Haushalts – auf Papier, in einer Tabelle oder in einer App. Es zeigt, wohin euer Geld fließt und wo Spielraum ist; mehr Geld bringt es nicht von allein. So fangt ihr an: Einnahmen und feste Kosten aufschreiben, daraus ein Wochenbudget ableiten, jede veränderliche Ausgabe festhalten und am Monatsende Bilanz ziehen. Haltet mindestens einen vollen Monat durch, denn erst dann steht eine vollständige Bilanz.
Was ist ein Haushaltsbuch – und was bringt es?
Ein Haushaltsbuch ist eine fortlaufende Liste der Einnahmen und Ausgaben eines Haushalts. Es bringt vor allem Überblick: Ihr seht, wofür euer Geld tatsächlich weggeht, und könnt bewusst entscheiden, wo ihr sparen wollt.
Die Grundstruktur ist einfach. Laut Sparkasse gibt es zwei große Bereiche: Einnahmen und Ausgaben.Quelle [1] Bei den Einnahmen trennt ihr Regelmäßiges wie Gehalt, Kindergeld oder Rente von einmaligen Zuflüssen. Bei den Ausgaben unterscheidet ihr feste Kosten wie Miete, Versicherungen oder Strom von allem, was sich von Woche zu Woche ändert: Lebensmittel, Kleidung, Freizeit.
Wichtig ist die richtige Erwartung. Ein Haushaltsbuch erhöht nicht euer Einkommen, darauf weist auch die Verbraucherzentrale hin.Quelle [2] Es macht aber sichtbar, welche Ausgaben ihr steuern könnt und welche festliegen. Gerade wenn das Geld knapp ist, hilft diese Trennung: Bei festen Kosten lohnt der Blick in die Verträge, bei veränderlichen Ausgaben die Planung im Alltag.
Zur Einordnung: Ein durchschnittlicher Haushalt in Deutschland gab 2023 laut Statistischem Bundesamt (Destatis) rund 3.030 € im Monat für den privaten Konsum aus.Quelle [3] Wie sich dieser Betrag verteilt, ist von Haushalt zu Haushalt verschieden – genau das zeigt euer eigenes Haushaltsbuch.
Haushaltsbuch führen in 5 Schritten
Am einfachsten startet ihr mit fünf Schritten, wie sie die Verbraucherzentrale beschreibt (hier mit eigenen Beispielen ergänzt): Einnahmen erfassen, feste Ausgaben eintragen, das frei verfügbare Budget ausrechnen, veränderliche Ausgaben mitschreiben und einmal im Monat Bilanz ziehen.Quelle [2] Die ersten drei Schritte erledigt ihr einmal, die letzten beiden laufen im Alltag mit.
-
Regelmäßige Einnahmen aufschreiben
Tragt ein, was jeden Monat sicher hereinkommt: Gehalt, Kindergeld, Rente oder Arbeitslosengeld. Einmalige Beträge wie Weihnachtsgeld oder Geldgeschenke lasst ihr weg, sonst verzerren sie das Bild eines normalen Monats.
-
Feste Ausgaben eintragen
Dazu gehört alles, was sich nicht von Woche zu Woche ändert: Miete, Energie, Telefon, Mitgliedsbeiträge. Kosten, die nur ein- oder zweimal im Jahr anfallen, etwa Versicherungen oder die Kfz-Steuer, rechnet ihr auf den Monat um und legt den Betrag zurück. Eine Versicherung für 240 € im Jahr schlägt also mit 20 € im Monat zu Buche.
-
Verfügbares Budget ausrechnen
Einnahmen minus feste Ausgaben ergibt den Betrag für alles Veränderliche. Teilt ihn durch vier, dann habt ihr einen Wochenrahmen: Aus 800 € werden 200 € pro Woche für Lebensmittel, Drogerie, Kleidung und Freizeit. Ein Monat ist allerdings etwas länger als vier Wochen. Haltet für die übrigen zwei bis drei Tage etwas zurück – oder teilt gleich durch 4,35, dann sind es rund 184 € pro Woche.
-
Veränderliche Ausgaben mitschreiben
Jetzt kommt der Alltag. Jede Ausgabe gehört hinein, auch Kartenzahlungen, die erst später abgebucht werden, und kleine Barbeträge ohne Beleg. Sammelt Kassenbons an einem festen Ort und tragt sie einmal pro Woche ein; Ausgaben ohne Bon notiert ihr gleich. Ordnet alles nach Kategorien wie „Essen und Trinken“ oder „Kleidung“.
-
Einmal im Monat Bilanz ziehen
Zieht die veränderlichen Ausgaben vom verfügbaren Budget ab. Bleibt etwas übrig, legt ihr es für Anschaffungen, eine Notreserve oder die Vorsorge zurück. Ist das Ergebnis negativ, sucht ihr in den Kategorien nach Sparpotenzial – zum Beispiel, indem ihr Einkäufe plant und öfter selbst kocht.
Welche Kategorien braucht ein Haushaltsbuch?
So viele, dass ihr eure großen Posten erkennt, und so wenige, dass das Eintragen schnell geht. Eine gute Vorlage ist die Einteilung des Statistischen Bundesamts: Die Tabelle zeigt, wie viel ein Haushalt 2023 im Schnitt für jeden Bereich ausgab.Quelle [4]
| Bereich (Destatis) | Beispiele | € im Monat | Anteil |
|---|---|---|---|
| Wohnen, Energie, Wohnungsinstandhaltung | Miete, Nebenkosten, Strom, Heizung, Reparaturen | 1.137 € | 37,5 % |
| Nahrungsmittel, Getränke und Tabakwaren | Lebensmitteleinkauf, Getränke | 436 € | 14,4 % |
| Verkehr | Auto, Kraftstoff, Bus- und Bahntickets | 361 € | 11,9 % |
| Freizeit, Sport und Kultur | Hobbys, Verein, Bücher, Ausflüge | 260 € | 8,6 % |
| Gastronomie- und Beherbergungsdienstleistungen | Restaurant, Kantine, Hotel | 206 € | 6,8 % |
| Information und Kommunikation | Handy, Internet, Telefon | 142 € | 4,7 % |
| Innenausstattung, Haushaltsgeräte und -gegenstände | Möbel, Waschmaschine, Putzmittel | 137 € | 4,5 % |
| Bekleidung und Schuhe | Kleidung, Schuhe | 111 € | 3,7 % |
| Andere Waren und Dienstleistungen | Friseur, Körperpflege | 110 € | 3,6 % |
| Gesundheit | Medikamente, Zuzahlungen, Brille | 98 € | 3,2 % |
| Bildungsdienstleistungen | Kurse, Nachhilfe, Studiengebühren | 26 € | 0,9 % |
| Versicherungs- und Finanzdienstleistungen | Kontoführung, Versicherungen* | 6 € | 0,2 % |
| Konsumausgaben insgesamt | 3.032 € | 100 % |
* Versicherungsbeiträge tauchen in dieser Statistik nur mit einem kleinen Betrag auf. In eurem Haushaltsbuch gehören sie mit dem vollen Beitrag zu den festen Ausgaben. Die Summe der Zeilen weicht durch Rundung leicht von der Gesamtsumme ab.
Die Statistik zählt nur Konsumausgaben. Sparraten und Kredittilgung stehen deshalb nicht in der Tabelle – in euer Haushaltsbuch gehören sie trotzdem, am besten als eigene feste Posten.
Für den Alltag könnt ihr Bereiche zusammenfassen, etwa „Wohnen und Energie“, „Lebensmittel und Drogerie“, „Mobilität“, „Freizeit und Essen gehen“, „Kleidung“, „Gesundheit“ und „Sparen“. Wer genauer wissen will, wo das Geld beim Einkaufen bleibt, unterteilt nur den Bereich „Lebensmittel und Drogerie“ feiner, statt überall viele Unterkategorien anzulegen.
Wie viel geben Haushalte für Lebensmittel aus?
Im Schnitt 436 € im Monat: So viel gaben private Haushalte 2023 laut Destatis für Nahrungsmittel, Getränke und Tabakwaren aus, 14,4 % ihrer Konsumausgaben.Quelle [4] Je mehr Personen im Haushalt leben, desto höher ist der Betrag – und desto größer sein Anteil.
| Haushalt | € im Monat | Anteil am Konsum | Konsum gesamt |
|---|---|---|---|
| 1 Person | 254 € | 13,2 % | 1.918 € |
| 2 Personen | 480 € | 14,2 % | 3.382 € |
| 3 Personen | 612 € | 15,0 % | 4.081 € |
| 4 Personen | 703 € | 15,3 % | 4.599 € |
| 5 und mehr Personen | 829 € | 16,6 % | 4.995 € |
| Alle Haushalte | 436 € | 14,4 % | 3.032 € |
Auf den Kopf gerechnet sinkt der Betrag: Ein Einpersonenhaushalt kommt auf 254 €, ein Vierpersonenhaushalt auf rund 176 € je Person (eigene Berechnung aus den Destatis-Werten für 2023).
Wie sich der Einkauf zusammensetzt, zeigt eine zweite Auswertung des Statistischen Bundesamts aus derselben Erhebung. Für Nahrungsmittel allein – ohne Getränke und ohne Restaurant, Café oder Kantine – gaben Haushalte 2023 rund 335 € im Monat aus.Quelle [5] Gut ein Fünftel davon (22 %) entfiel auf Fleisch, Wurst, Fisch und Meeresfrüchte, je 17 % auf Getreideerzeugnisse sowie auf Milch, Molkereiprodukte und Eier, 14 % auf Gemüse und Kartoffeln, 9 % auf Obst und Nüsse und 8 % auf Zucker und Süßwaren. Für Getränke kamen etwa 75 € hinzu. Die Zahlen 436 € und 335 € stammen aus verschiedenen Auswertungen und lassen sich nicht voneinander abziehen. Grundlage der zweiten Auswertung sind Aufzeichnungen wie in einem Haushaltsbuch: 9.965 Haushalte machten 14 Tage lang detaillierte Angaben zu ihren Ausgaben.
Wie haben sich die Lebensmittelpreise entwickelt?
Nach zwei Jahren mit starken Preissprüngen ist der Anstieg deutlich flacher geworden. Laut Destatis verteuerten sich Nahrungsmittel im Jahresdurchschnitt 2022 um 13,4 %, 2023 um 12,4 %,Quelle [6] 2024 um 1,4 %Quelle [7] und 2025 um 2,0 %.Quelle [8] Im Oktober 2026 lagen sie nach Angaben von Destatis 0,4 % über dem Vorjahresmonat, während die Inflationsrate insgesamt 2,8 % betrug.Quelle [9]
Für euer Haushaltsbuch heißt das: Vergleicht eure Lebensmittelausgaben über mehrere Monate. Ob ein höherer Betrag an den Preisen liegt oder daran, dass ihr mehr oder anders einkauft, seht ihr aber erst an den einzelnen Artikeln – eine Monatssumme allein verrät das nicht.
Papier, Excel oder App? Methoden im Vergleich
Die passende Methode ist die, die ihr durchhaltet. Papier und Tabelle lassen sich frei gestalten; Apps nehmen euch je nach Art das Rechnen, das Eintippen oder das Aufschlüsseln einzelner Artikel ab.
| Merkmal | Papier | Tabelle (z. B. Excel) | App mit Handeingabe | App mit Bankanbindung | App mit Kassenbon-Scan |
|---|---|---|---|---|---|
| So kommen Ausgaben hinein | Von Hand ins Heft oder in einen Vordruck | Abtippen; Formeln rechnen die Summen | Betrag und Kategorie ins Handy tippen | Die App ruft Kontoumsätze ab und ordnet sie Kategorien zu | Bon fotografieren; Laden, Datum, Artikel und Preise werden ausgelesen |
| Aufwand je Einkauf | Eintragen und Summen selbst rechnen | Eintragen; Auswertung rechnet die Tabelle | Eintippen, am besten gleich nach dem Bezahlen | Kaum Eingaben; Zuordnungen prüfen | Ein Foto, dann die erkannten Positionen kurz prüfen |
| Genauigkeit | Meist ein Betrag je Einkauf | Meist ein Betrag je Einkauf; einzelne Artikel nur mit viel Tipparbeit | Meist ein Betrag je Einkauf | Ein Betrag je Buchung; der Inhalt des Einkaufs fehlt | Einzelne Artikel mit Preis |
| Barzahlungen | Ja, wenn ihr sie notiert | Ja, wenn ihr sie eintragt | Ja, wenn ihr sie eintippt | Nur als Abhebung, nicht wofür das Geld ausgegeben wurde | Ja, sofern es einen Bon gibt |
| Lastschriften, Daueraufträge, Online-Käufe | Von Hand, etwa aus dem Kontoauszug | Von Hand oder aus einem Umsatz-Export der Bank | Von Hand | Ja, aus den Kontoumsätzen | Nicht über den Bon; von Hand eintragen oder vorab aus dem Budget rechnen |
| Zugang zum Online-Banking nötig | Nein | Nein | Nein | Ja, Lesezugriff über die Schnittstelle der Bank (PSD2) | Nein |
| Gemeinsam nutzbar | Nur an einem Ort | Mit einer geteilten Datei | Je nach App | Je nach App | Je nach App |
| Typische Grenze | Auswertung von Hand; Belege müssen gesammelt werden | Aufbau und Formeln selbst anlegen | Vergessene Ausgaben fehlen | Kontozugriff nötig; Inhalt des Einkaufs und Barausgaben fehlen | Braucht einen gedruckten Bon; die Erkennung muss geprüft werden |
| Passt, wenn … | … ihr gern mit Stift arbeitet und einen festen Termin dafür habt | … ihr eigene Auswertungen bauen wollt | … ihr Ausgaben direkt nach dem Bezahlen festhalten wollt | … fast alles per Karte oder Überweisung läuft und ihr Kontozugriff geben wollt | … ihr wissen wollt, was ihr kauft, ohne jeden Artikel zu tippen |
Typische Eigenschaften der jeweiligen Art; einzelne Produkte können abweichen. Stand: November 2026. Bonbar gehört zur Art „App mit Kassenbon-Scan“; dort läuft die Auswertung per KI nur mit eurer Zustimmung über einen Dienstleister in den USA, und Ausgaben ohne Bon tragt ihr von Hand ein.
Oft lohnt eine Kombination: Die festen Kosten stehen einmal in einer Liste oder Tabelle, denn sie ändern sich selten. Die täglichen Einkäufe kommen dort hinzu, wo ihr sie am schnellsten festhaltet.
Mit oder ohne Bankanbindung?
Eine Bankanbindung sieht jede Abbuchung, aber nicht, was im Einkaufswagen lag. Ein Kassenbon zeigt jeden Artikel, aber keine Miete, keine Lastschrift und keinen Online-Kauf ohne Bon.
Bei einer Bankanbindung ruft die App eure Umsätze über die Schnittstelle eurer Bank ab; dafür erhält sie Lesezugriff auf euer Konto. Der Vorteil: Daueraufträge, Lastschriften und Kartenzahlungen kommen ohne euer Zutun hinein. Die Grenze: Ein Supermarkteinkauf erscheint als ein einziger Betrag. Ob darin Obst, Windeln oder eine Flasche Wein steckten, weiß die App nicht, und was ihr bar bezahlt, sieht sie nur als Abhebung.
Beim Kassenbon-Scan ist es umgekehrt. Ihr gebt keinen Zugang zu eurem Konto, dafür fotografiert ihr den Bon. Erfasst wird, was ihr einkauft, Artikel für Artikel – egal, ob ihr mit Karte oder bar bezahlt habt. Was keinen Kassenbon hat, also Miete, Versicherungen, Abos oder viele Online-Käufe, tragt ihr gesondert ein oder rechnet es wie in den Schritten 2 und 3 vorab aus dem Budget heraus.
Welche Variante passt, hängt davon ab, was ihr wissen wollt. Ob am Monatsende etwas übrig bleibt, zeigt oft schon das Konto. Warum der Wocheneinkauf teurer geworden ist, zeigen erst die einzelnen Posten.
Auch Apps ohne Bankanbindung verarbeiten persönliche Daten, etwa Fotos eurer Bons und eure Einkäufe. Schaut in der Datenschutzerklärung nach, wo diese Daten gespeichert werden und wer sie auswertet.
Haushaltsbuch gemeinsam führen: Familie, Paar, WG
Gemeinsam klappt ein Haushaltsbuch, wenn alle an derselben Stelle eintragen und vorher geklärt ist, welche Ausgaben gemeinsam sind. Das spart Diskussionen am Monatsende und zeigt, wer was ausgelegt hat.
- Gemeinsamen Topf festlegen. Klärt, was aus dem gemeinsamen Budget bezahlt wird, etwa Lebensmittel, Drogerie und Haushalt. Private Ausgaben bleiben privat.
- Ein Ort für alle. Ein Heft am Kühlschrank, eine geteilte Tabelle oder eine App mit gemeinsamer Gruppe – Hauptsache, jede Person kann eintragen, ohne auf die anderen zu warten.
- Wer zahlt, trägt ein. So lässt sich später ausgleichen, wenn nicht alle gleich viel ausgelegt haben.
- Kurzer Wochenblick. Ein fester Termin pro Woche, an dem ihr gemeinsam aufs Budget schaut.
Wie viel dabei zusammenkommt, zeigt die Tabelle oben: Ein Vierpersonenhaushalt gab 2023 laut Destatis im Schnitt 703 € im Monat für Nahrungsmittel, Getränke und Tabakwaren aus.Quelle [4] Wie das mit einer gemeinsamen Gruppe in einer App aussieht, beschreibt unsere Seite „Das gemeinsame Haushaltsbuch für Familie, Paar und WG“.
Die 50-30-20-Regel als Startpunkt
Die 50-30-20-Regel teilt das Nettoeinkommen auf: 50 % für Pflichtausgaben, 30 % für Wünsche und 20 % für Sparen und Schuldenabbau. Sie ist eine Faustregel zur Orientierung, kein Maßstab, den jeder Haushalt erreichen muss.
Bekannt gemacht haben sie Elizabeth Warren und Amelia Warren Tyagi in ihrem Buch „All Your Worth“ von 2005.Quelle [10] Bei 2.400 € netto wären das 1.200 € für Miete, Energie, Versicherungen und Grundeinkäufe, 720 € für Freizeit, Essen gehen oder Urlaub und 480 € zum Sparen.
Wie gut die Aufteilung passt, hängt in Deutschland stark von der Miete ab. Allein Wohnen, Energie und Instandhaltung machten 2023 laut Destatis im Schnitt 37,5 % der Konsumausgaben aus, bei Alleinlebenden 42,6 %.Quelle [4] Haushalte mit weniger als 1.300 € Nettoeinkommen gaben 2023 laut derselben Erhebung im Schnitt 64 % ihrer Konsumausgaben für Lebensmittel und Wohnen aus.Quelle [3] Konsumausgaben sind zwar nicht dasselbe wie das Nettoeinkommen, die Richtung ist aber klar: Mit hoher Miete und kleinem Einkommen sind 50 % für Pflichtausgaben schnell überschritten.
Nutzt die Regel deshalb andersherum. Führt erst einen Monat Haushaltsbuch, ordnet eure Ausgaben den drei Töpfen zu und schaut, wo ihr steht. Dann seht ihr, bei welchem Topf ihr ansetzen könnt.
Kassenbons: aufbewahren, entsorgen, scannen
Für das Haushaltsbuch braucht ihr einen Kassenbon nur, bis der Einkauf eingetragen ist. Länger aufheben solltet ihr Bons von Anschaffungen, bei denen ihr Mängel reklamieren könntet: Diese Ansprüche verjähren bei gekauften Sachen in der Regel nach zwei Jahren.
Einen Beleg müssen euch Geschäfte in der Regel geben: Wer mit einem elektronischen Kassensystem verkauft, muss seit dem 1. Januar 2020 zu jedem Einkauf einen Beleg ausstellen, die sogenannte Belegausgabepflicht nach § 146a Abs. 2 der Abgabenordnung.Quelle [11]Quelle [12] Unter bestimmten Voraussetzungen kann das Finanzamt davon befreien. Der Beleg darf auch elektronisch kommen, wenn ihr zustimmt; das Umweltbundesamt empfiehlt den E-Bon, wo es möglich ist.Quelle [12]
Für die Gewährleistung gilt: Mängelansprüche bei gekauften Sachen verjähren nach § 438 BGB in der Regel zwei Jahre nach der Ablieferung.Quelle [13] Der Kassenbon erleichtert den Nachweis, wann und wo ihr gekauft habt. Für Waschmaschine, Handy oder Kinderwagen lohnt es sich also, den Bon aufzuheben – für den Wocheneinkauf meist nicht.
Und wohin mit alten Bons? Bons auf Thermopapier entsorgt ihr vorsorglich im Restmüll – so empfiehlt es das Umweltbundesamt: Das Papier enthält (Stand 2024) etwa 0,5 bis 3 % Farbentwickler, bisher vor allem Bisphenol A und Bisphenol S.Quelle [12] Papiere mit 0,02 % oder mehr Bisphenol A dürfen in der EU seit dem 2. Januar 2020 nicht mehr in Verkehr gebracht werden.Quelle [12]
Statt Bons zu sammeln, könnt ihr sie auch direkt nach dem Einkauf fotografieren. Wie das funktioniert und worauf es bei guten Fotos ankommt, steht auf unserer Seite „Kassenbon scannen“.
So geht es mit Bonbar
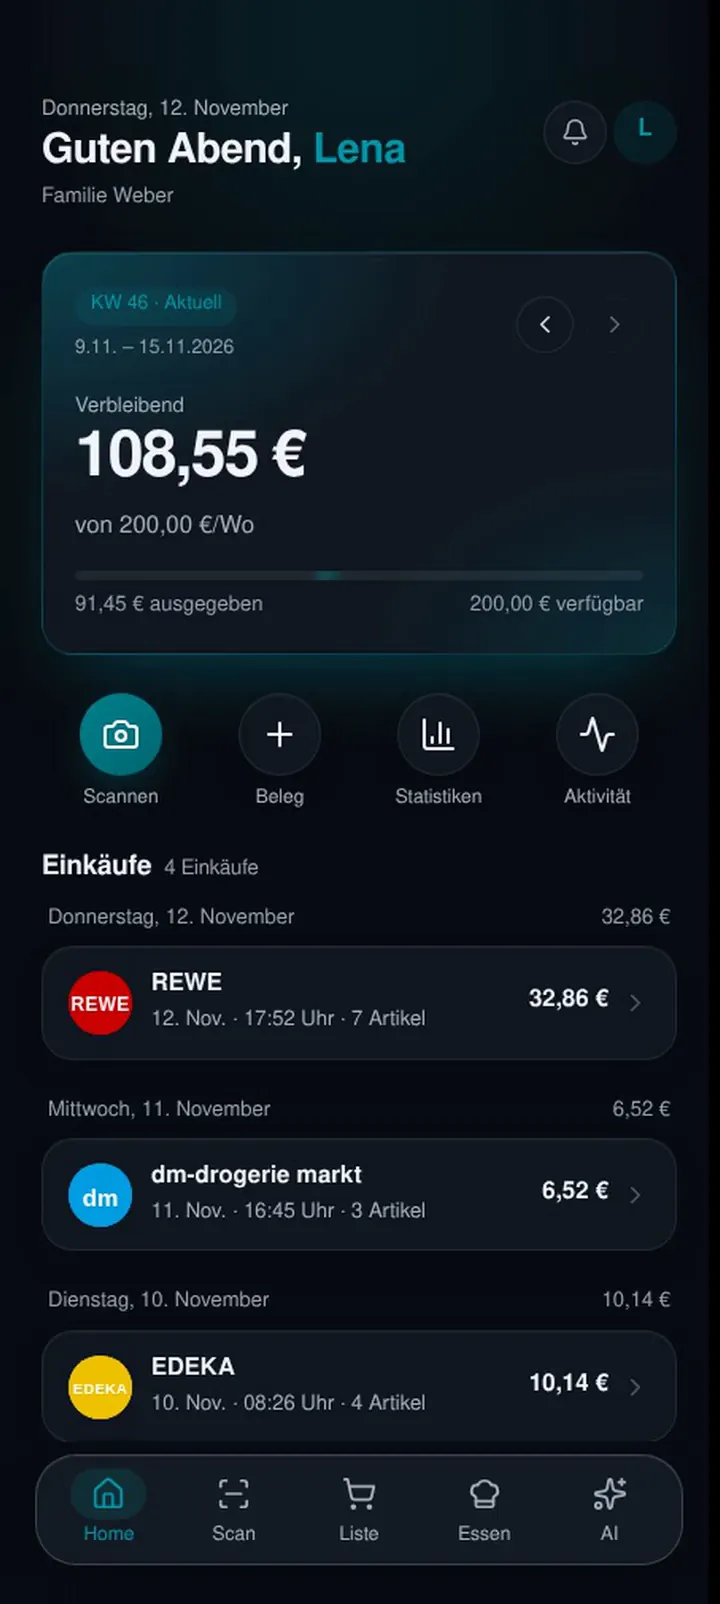
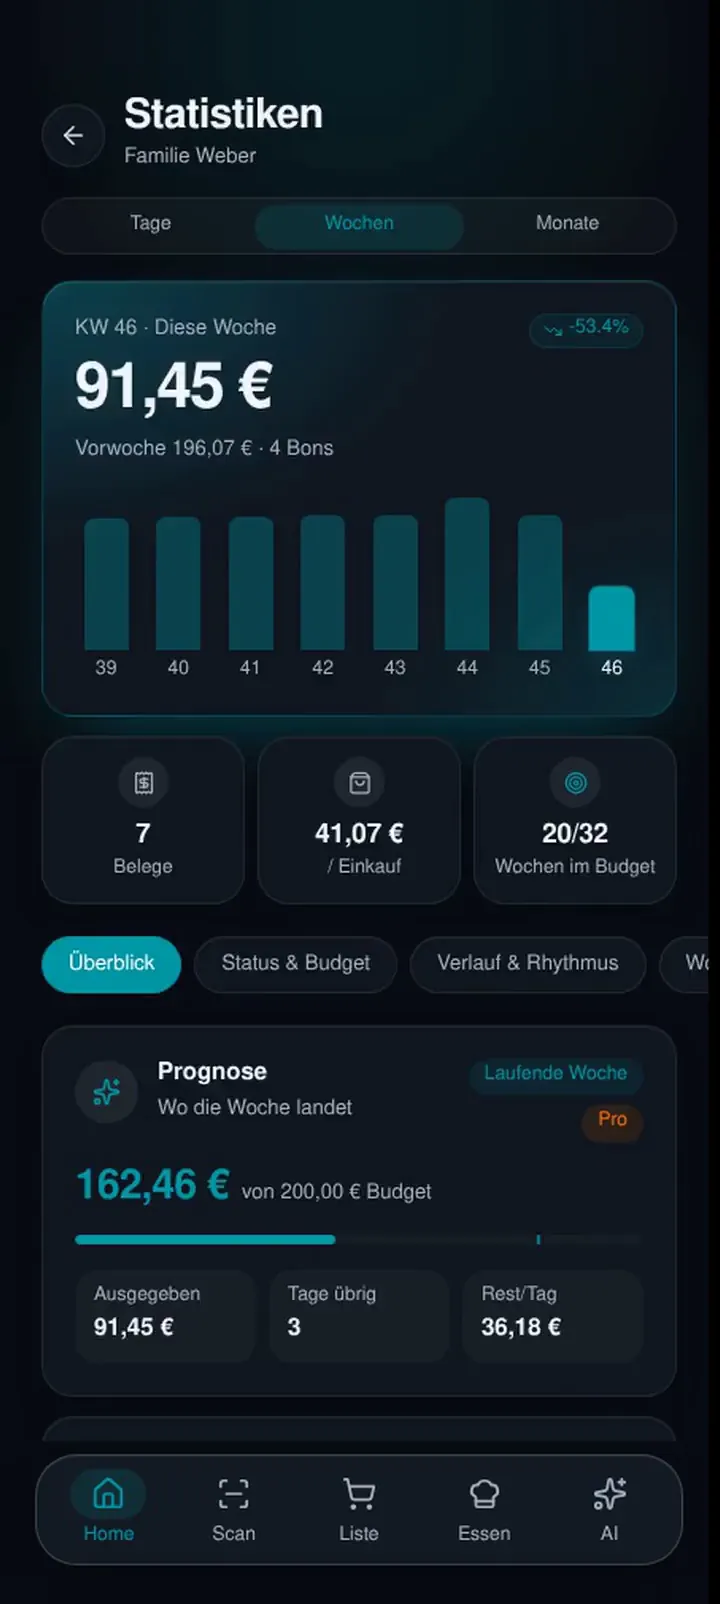
Bonbar ist eine Haushaltsbuch-App für die Einkäufe eures Haushalts: Ihr fotografiert den Kassenbon, die App erkennt Laden, Datum, Artikel und Preise, und der Einkauf wird auf euer Wochen- oder Monatsbudget angerechnet. Von den fünf Schritten oben übernimmt Bonbar vor allem den vierten und fünften – Einnahmen und feste Kosten rechnet ihr vorher selbst aus und tragt das Ergebnis als Budget ein.
- Ausgaben erfassen
- Foto vom Kassenbon; die erkannten Positionen prüft und korrigiert ihr. Kein Bon dabei? Dann tragt ihr den Einkauf von Hand ein.
- Budget
- Wochen- oder Monatsbudget mit Anzeige, wie viel noch übrig ist, und Verlauf.
- Gemeinsam
- Eine Gruppe mit bis zu 6 Personen teilt Budget, Einkäufe und Einkaufsliste; Änderungen sind nach wenigen Sekunden bei allen sichtbar. Nur wer die Gruppe erstellt, braucht Bonbar Pro; alle Mitglieder erhalten die Pro-Funktionen.
- Bankzugang
- Nicht nötig. Ihr gebt weder Kontodaten noch Zugangsdaten fürs Online-Banking an.
- Kosten
- Euer persönliches Budget ist kostenlos und werbefrei. Bonbar Pro kostet 2,99 € im Monat oder 24,99 € im Jahr (Endpreise in Deutschland; Abo über App Store oder Google Play, mit automatischer Verlängerung); ausführliche Statistiken, Angebote, Rezepte und der KI-Budget-Assistent gehören zu Pro. Preise und Bedingungen
- Geräte
- iPhone und iPad ab iOS 15, Android™ ab Version 7; auf Deutsch und Englisch.
- Daten
- Eure Daten und Bon-Bilder speichern wir auf Servern in Deutschland. Für einzelne Aufgaben arbeiten wir mit Dienstleistern auch in den USA – für die KI-Auswertung nur mit eurer Zustimmung, und nicht zum Training von KI-Modellen. Kein App-Tracking, keine Werbe-SDKs, kein Verkauf von Daten.
Grenzen, die ihr kennen solltet: Bonbar liest gedruckte Kassenbons, und die Erkennung ist nicht fehlerfrei – deshalb prüft ihr die Positionen kurz. Die Auswertung per KI läuft nur mit eurer Zustimmung; ohne sie bleibt die App nutzbar, und ihr erfasst Einkäufe von Hand. Ausgaben ohne Bon, von der Miete bis zum Streaming-Abo, rechnet ihr wie in den Schritten 2 und 3 vorab aus dem Budget heraus. Mehr über die App steht auf der Startseite.
Häufige Fragen
Was gehört alles in ein Haushaltsbuch?
Alle regelmäßigen Einnahmen, alle festen Ausgaben wie Miete, Energie und Versicherungen und alle veränderlichen Ausgaben – auch Kartenzahlungen und kleine Barbeträge. Kosten, die nur einmal im Jahr anfallen, rechnet ihr auf den Monat um. Einmal im Monat zieht ihr Bilanz: Einnahmen minus alle Ausgaben.
Wie lange sollte man ein Haushaltsbuch führen?
Mindestens einen vollen Monat, denn erst dann steht eine vollständige Monatsbilanz. Mit jedem weiteren Monat werden die Werte belastbarer, weil sich Ausreißer wie eine Reparatur oder ein Geschenk ausgleichen. Wer dauerhaft dabeibleibt, sieht außerdem, wie sich Preise und eigene Gewohnheiten verändern.
Brauche ich für ein Haushaltsbuch Zugriff auf mein Bankkonto?
Nein. Papier, Tabelle, Apps mit Handeingabe und Apps mit Kassenbon-Scan kommen ohne Bankzugang aus. Eine Bankanbindung übernimmt Abbuchungen ohne euer Zutun, zeigt aber nur Beträge – nicht, was ihr eingekauft habt.
Was ist besser: Haushaltsbuch in Excel oder als App?
Eine Tabelle passt, wenn ihr gern am Rechner auswertet und eure Struktur selbst baut. Eine App passt, wenn ihr Ausgaben unterwegs festhaltet oder zu mehreren eintragt. Entscheidend ist, dass eine Ausgabe bald nach dem Einkauf drinsteht – je später, desto eher fehlt sie.
Wie viel geben Haushalte im Monat für Lebensmittel aus?
Laut Statistischem Bundesamt (Destatis) im Schnitt 436 € im Monat für Nahrungsmittel, Getränke und Tabakwaren, Stand 2023. Ein Einpersonenhaushalt lag bei 254 €, ein Vierpersonenhaushalt bei 703 € und ein Haushalt mit fünf oder mehr Personen bei 829 €.
Kann man ein Haushaltsbuch zu zweit oder als Familie führen?
Ja. Wichtig sind ein gemeinsamer Ort zum Eintragen und eine klare Absprache, welche Ausgaben aus dem gemeinsamen Budget kommen. Ob Heft, geteilte Tabelle oder App mit gemeinsamer Gruppe: Jede Person sollte selbst eintragen können.
Wie lange sollte ich Kassenbons aufheben?
Für das Haushaltsbuch nur, bis der Einkauf eingetragen ist. Bons von Anschaffungen, bei denen ihr Mängel reklamieren könntet, hebt ihr besser zwei Jahre auf – erst dann verjähren Mängelansprüche bei gekauften Sachen in der Regel (§ 438 BGB). Bons auf Thermopapier entsorgt ihr vorsorglich im Restmüll.
Ist die 50-30-20-Regel für Deutschland sinnvoll?
Als grobe Orientierung ja, als feste Vorgabe nicht. Allein Wohnen, Energie und Instandhaltung machten 2023 laut Destatis im Schnitt 37,5 % der Konsumausgaben aus, bei Alleinlebenden 42,6 %. Mit hoher Miete sind 50 % für Pflichtausgaben schnell überschritten. Besser: erst einen Monat aufschreiben, dann die eigene Aufteilung mit der Regel vergleichen.
Quellen
Alle Quellen abgerufen am 16.11.2026. Zahlen des Statistischen Bundesamts: © Statistisches Bundesamt (Destatis), 2026; Tabellen in eigener Darstellung, Pro-Kopf-Wert in eigener Berechnung.
- Sparkasse.de: „Digitales Haushaltsbuch: Finanzplaner“, Abschnitt „Häufige Fragen zum Finanzplaner“, ohne Datum. https://www.sparkasse.de/pk/produkte/konten-und-karten/banking/online-services/finanzplaner.html, abgerufen am 16.11.2026.
- Verbraucherzentrale: „Haushaltsbuch führen: Überblick über Ihre Finanzen“, Stand 06.08.2026. https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/haushaltsbuch-fuehren-ueberblick-ueber-ihre-finanzen-52179, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Lebenshaltungskosten 2023: Haushalte mit geringem Einkommen geben über 60 % für Lebensmittel und Wohnen aus“, Pressemitteilung Nr. 438 vom 09.12.2025. https://www.destatis.de/DE/Presse/Pressemitteilungen/2025/12/PD25_438_639.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Daten zu den Konsumausgaben privater Haushalte nach Haushaltsgröße“, Tabelle „Struktur der Konsumausgaben privater Haushalte nach der Haushaltsgröße 2023“, Einkommens- und Verbrauchsstichprobe (EVS) 2023, Stand 09.12.2025. https://www.destatis.de/DE/Themen/Gesellschaft-Umwelt/Einkommen-Konsum-Lebensbedingungen/Konsumausgaben-Lebenshaltungskosten/Tabellen/privater-konsum-haushaltsgroesse-evs.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Gut ein Fünftel der Nahrungsmittelausgaben entfallen auf Fleisch und Fisch“, Pressemitteilung Nr. 204 vom 16.06.2026. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/06/PD26_204_639.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Inflationsrate im Jahr 2023 bei +5,9 %“, Pressemitteilung Nr. 020 vom 16.01.2024. https://www.destatis.de/DE/Presse/Pressemitteilungen/2024/01/PD24_020_611.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Inflationsrate im Jahr 2024 bei +2,2 %“, Pressemitteilung Nr. 020 vom 16.01.2025. https://www.destatis.de/DE/Presse/Pressemitteilungen/2025/01/PD25_020_611.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Inflationsrate im Jahr 2025 bei +2,2 %“ (korrigierte Fassung), Pressemitteilung Nr. 019 vom 16.01.2026. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/01/PD26_019_611.html, abgerufen am 16.11.2026.
- Statistisches Bundesamt (Destatis): „Inflationsrate im Oktober 2026 bei +2,8 %“, Pressemitteilung Nr. 392 vom 11.11.2026. https://www.destatis.de/DE/Presse/Pressemitteilungen/2026/11/PD26_392_611.html, abgerufen am 16.11.2026.
- Elizabeth Warren, Amelia Warren Tyagi: „All Your Worth: The Ultimate Lifetime Money Plan“, Free Press, 2005 (Buch).
- Abgabenordnung (AO), § 146a Ordnungsvorschrift für die Buchführung und für Aufzeichnungen mittels elektronischer Aufzeichnungssysteme; Verordnungsermächtigung, Abs. 2. https://www.gesetze-im-internet.de/ao_1977/__146a.html, abgerufen am 16.11.2026.
- Umweltbundesamt: „Fragen und Antworten zur Bonpflicht“, 21.06.2024. https://www.umweltbundesamt.de/themen/fragen-antworten-zur-bonpflicht, abgerufen am 16.11.2026.
- Bürgerliches Gesetzbuch (BGB), § 438 Verjährung der Mängelansprüche. https://www.gesetze-im-internet.de/bgb/__438.html, abgerufen am 16.11.2026.
Weiterlesen
Kassenbon scannen: per Foto ins Haushaltsbuch
Wie der Bon-Scan funktioniert, was erkannt wird und wie Fotos gut gelingen.
GemeinsamDas gemeinsame Haushaltsbuch für Familie, Paar und WG
Eine Gruppe mit bis zu 6 Personen, geteiltes Budget und Einkaufsliste – und wer dafür Pro braucht.
Die AppBonbar im Überblick
Funktionen, Preise und Datenschutz der Haushaltsbuch-App für iPhone und Android.
Euer Haushaltsbuch per Kassenbon-Scan. Kostenlos starten.
Euer persönliches Budget ist kostenlos. Für eine gemeinsame Gruppe braucht nur die Person Bonbar Pro, die sie erstellt.
Für iPhone und iPad ab iOS 15 und für Android ab Version 7.